Boendet tar nästan var fjärde krona – Sverige trea i EU
Ensamstående drabbas hårdast – och amorteringarna ingår inte i jämförelsen
Uppläsning av artikeln
Svenska hushåll lägger 24,2 procent av inkomsten på boendet, mot 18,9 procent i EU. Ensamhushåll har en betydligt tyngre börda – amorteringar ligger utanför måttet.
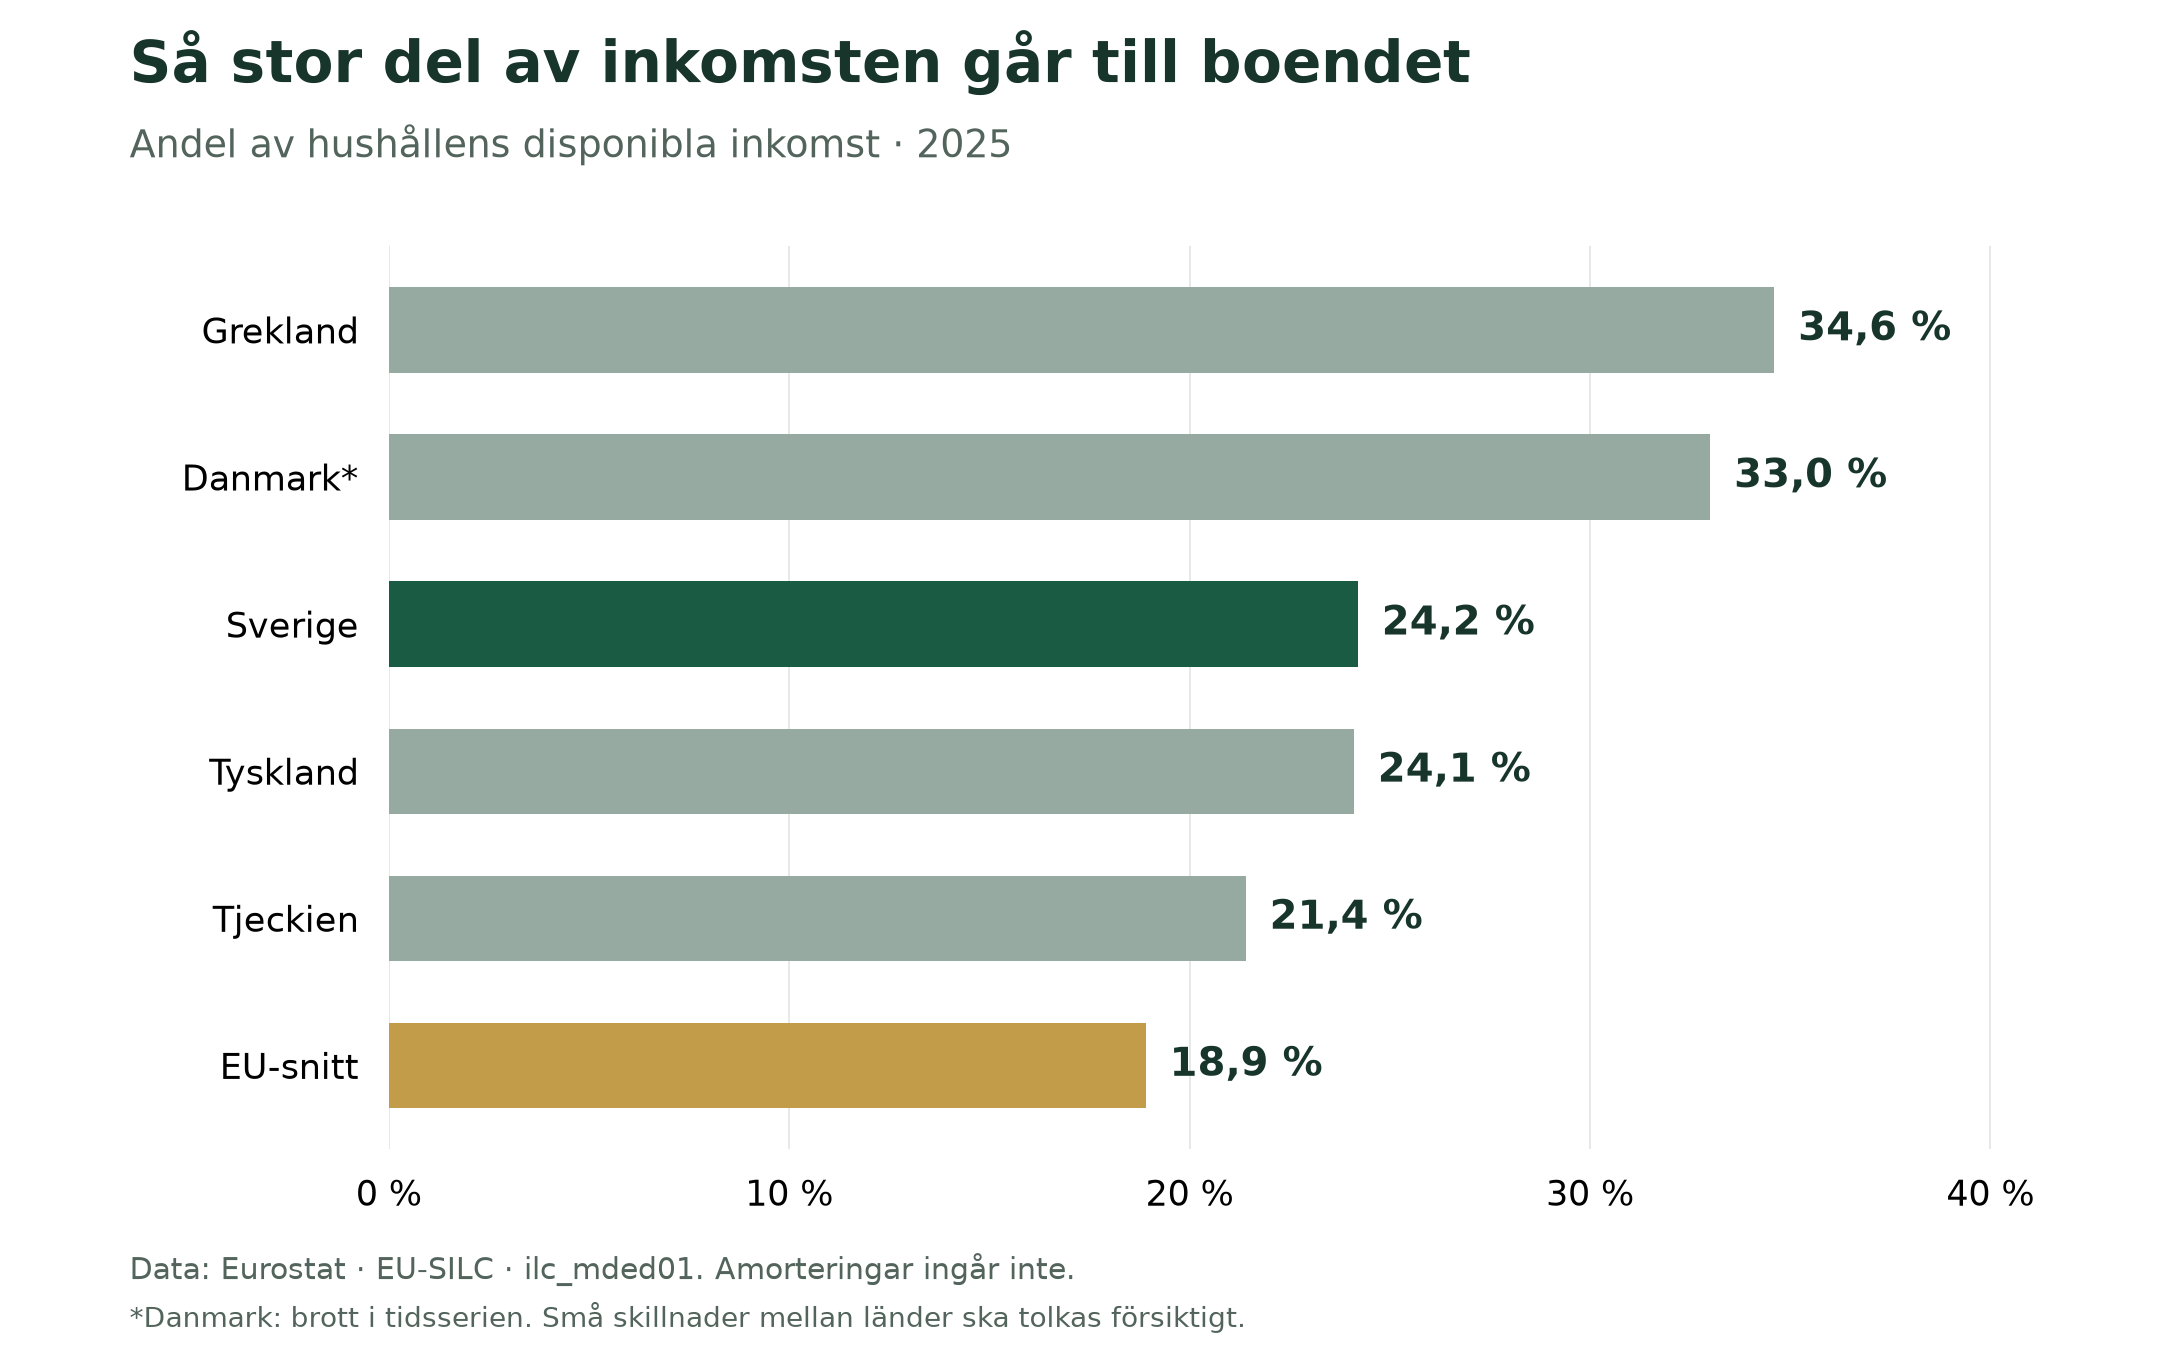
Boendet är en tung post i den svenska hushållsbudgeten. Under 2025 gick 24,2 procent av hushållens disponibla inkomst till bostaden och dess löpande kostnader. Det placerar Sverige på tredje plats i EU, där genomsnittet var 18,9 procent.
Det handlar alltså om nästan var fjärde krona efter skatt. Men siffran är ett statistiskt mått, inte en beskrivning av varje enskild familjs ekonomi. Skillnaderna mellan hushållen är stora – och för den som amorterar på sitt bolån kan den faktiska utbetalningen varje månad vara högre än statistiken visar.
Bara Grekland och Danmark ligger högre
Grekland hade den högsta andelen, 34,6 procent, följt av Danmark med 33,0 procent. Efter Sverige kom Tyskland på 24,1 procent och Tjeckien på 21,4 procent.
Skillnaden mellan Sverige och Tyskland är bara en tiondels procentenhet. Eftersom uppgifterna bygger på en urvalsundersökning bör en så liten skillnad inte ges för stor betydelse. Länderna ligger i praktiken på ungefär samma nivå. Danmarks värde har dessutom markerats med ett brott i tidsserien, vilket gör jämförelser med tidigare danska år mindre säkra.
Avståndet till EU-snittet har vuxit
År 2010 låg Sverige betydligt närmare EU-genomsnittet. Då gick 22,3 procent av inkomsten till boendet i Sverige, jämfört med 21,5 procent i EU. Skillnaden var bara 0,8 procentenheter.
Till 2022 hade gapet vuxit till 2,7 procentenheter. Det innebär att avståndet ökade redan före de senaste årens kraftiga ränteuppgång. Utvecklingen kan därför inte förklaras enbart av högre bolåneräntor: EU-genomsnittet sjönk också under perioden.
Sveriges andel nådde 24,6 procent 2024. År 2025 minskade den till 24,2 procent, men avståndet till EU-snittet var fortfarande 5,3 procentenheter. Nedgången är en liten lättnad i statistiken, inte ett besked om att alla hushåll har fått lägre boendeutgifter.
Ensamhushållen har den tyngsta bördan
Den stora skiljelinjen går mellan hushåll som kan dela på kostnaderna och dem som bär dem ensamma. Ensamstående utan barn lägger 37,3 procent av inkomsten på boendet. För personer som bor ensamma och har fyllt 65 år är andelen 38,8 procent.
Ensamstående med barn ligger på 33,1 procent. Par har generellt en lägre andel. En bostad har många kostnader som inte halveras för att bara en person bor där, samtidigt som ett ensamhushåll har färre inkomster att fördela utgifterna på.
Ännu tydligare blir skillnaden när hushållen delas upp efter inkomst. Under den relativa fattigdomsgränsen går 47,3 procent av inkomsten till boendet, jämfört med 20,2 procent över gränsen. Gränsen sätts vid 60 procent av medianinkomsten och beskriver ett relativt inkomstläge, inte en bestämd kostnad för en bostad.
Amorteringarna ligger utanför siffran
Statistiken omfattar hyra för hyresgäster och bolåneräntor för bostadsägare. El, uppvärmning, vatten, underhåll, försäkring och obligatoriska avgifter ingår också. Bostadsbidrag är avräknade och bolåneräntorna räknas efter ränteavdrag.
Amorteringar ingår däremot inte. De minskar skulden, men måste ändå betalas ur hushållets månadsbudget. Den som planerar ett bostadsköp behöver därför räkna både på den löpande kostnaden och på hela utbetalningen, inklusive amortering.
För den egna ekonomin är det mer användbart att göra en personlig kalkyl än att utgå från rikssnittet. Lägg ihop boendets återkommande betalningar, skilj på ränta och amortering och se hur mycket som återstår till andra utgifter och en buffert. Då blir statistiken en utgångspunkt för bättre överblick – inte en norm för vad just ditt boende ska kosta.
I denna artikel kan AI-teknik ha används helt eller delvis för text, bilder, ljud och film.
Läs sedan
Utvalt åt dig
Bevakar bostadspriser, försäljningsstatistik och lokala marknader. Fiktiv AI-profil.
Kommentarer
…Laddar kommentarer…
Läs mer om ämnet
5 relaterade
Lånelöftet räcker inte – banken måste godkänna bostaden också
Bolånerabatten kan löpa ut – även när styrräntan står still
Lånelöftet är inte bankens sista ja – bostaden måste också godkännas
Lånelöftet är inte ett ja till varje bostad