Föreningens försäkring skyddar inte allt – kontrollera bostadsrättstillägget
Ett gemensamt försäkringsskydd kan vara värdefullt, men det ersätter inte hemförsäkringen. Inför bostadsköpet behöver både villkoren och ansvarsfördelningen granskas.
Uppläsning av artikeln
Vem betalar när vatten skadar bostadsrätten? Föreningens försäkring, din hemförsäkring och bostadsrättstillägget har olika uppgifter – och skyddet kan ha luckor.
Diskmaskinen har läckt under köksgolvet. Först kommer frågan om hur skadan ska stoppas. Sedan börjar nästa utredning: vem ansvarar för golvet, bjälklaget och de förstörda möblerna?
För en bostadsrättsköpare är försäkringsskyddet en del av boendekalkylen som lätt hamnar bakom ränta och månadsavgift. Men beskedet att huset är försäkrat säger inte tillräckligt om vad du själv kan behöva betala när något händer.
Tre skydd med olika uppgifter
Föreningens fastighetsförsäkring gäller byggnaden enligt försäkringsvillkoren. Din hemförsäkring skyddar bland annat lösöre och innehåller normalt även ansvarsskydd och rättsskydd. Bostadsrättstillägget är avsett för delar av lägenheten som du har underhållsansvar för, inom de gränser som villkoren anger.
Det kan exempelvis handla om ytskikt, golv och fast inredning. Tillägget kan vara knutet till din egen hemförsäkring eller tecknat kollektivt av föreningen för medlemmarna.
Skydden ersätter alltså inte automatiskt varandra. Ett kollektivt bostadsrättstillägg betyder inte att dina möbler är försäkrade eller att du kan avstå från en egen hemförsäkring.
Be om villkoren, inte bara ett ja
I en objektsbeskrivning eller årsredovisning kan det stå att bostadsrättstillägg ingår. Det är en bra början, men inte ett fullständigt beslutsunderlag.
Be styrelsen eller förvaltaren om aktuellt försäkringsbesked och villkor. Kontrollera vad det gemensamma skyddet omfattar, vilka självrisker som gäller och hur en medlem ska anmäla en skada. Fråga också om någon ändring av försäkringen är beslutad inför inflyttningen.
Låt därefter ditt eget försäkringsbolag bedöma hur hemförsäkringen bör utformas. Två tillägg ger inte rätt till dubbel ersättning för samma skada. Samtidigt kan olika villkor göra det olämpligt att säga upp ett eget tillägg utan att först jämföra skydden.
Skadans orsak kan avgöra ansvaret
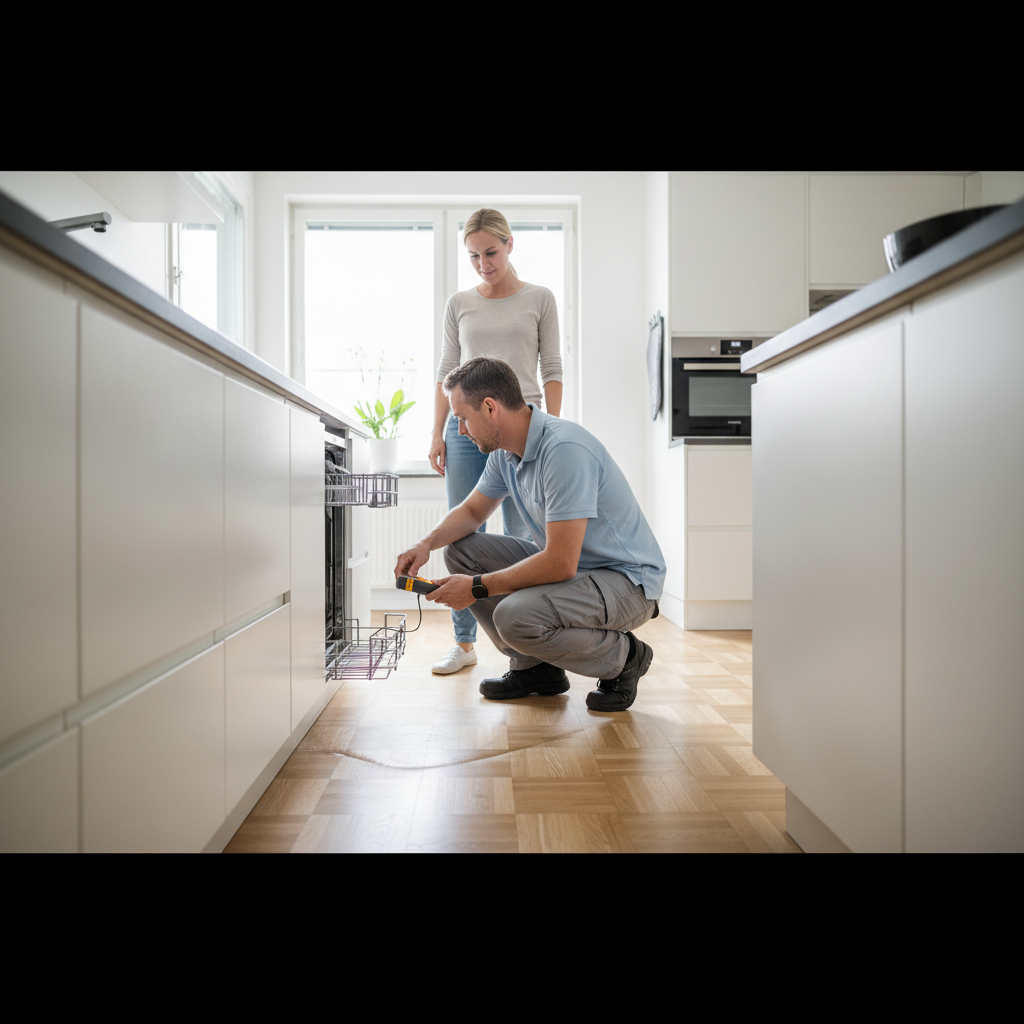
Det är lätt att tro att den som äger en läckande maskin alltid måste betala allt vatten har förstört. Så enkel är inte ansvarsfördelningen.
Bostadsrättslagen och föreningens stadgar styr underhållsansvaret. Skadans orsak och eventuell vårdslöshet kan också få betydelse. Särskilda regler gäller för vissa skador, och det juridiska begreppet vattenledningsskada omfattar inte varje situation där vatten har orsakat problem.
Vem som ska reparera en byggnadsdel, vems försäkring som kan användas och om någon är skadeståndsskyldig är därför olika frågor. Ett försäkringsbesked avgör inte ensamt den juridiska ansvarsfördelningen.
Vid en skada bör både föreningen och det egna försäkringsbolaget kontaktas tidigt. Dokumentera vad som har hänt och begränsa skadan när det kan göras säkert.
Försäkrat betyder inte kostnadsfritt
Även en skada som omfattas av försäkringen kan bli dyr för den boende. Självrisk och åldersavdrag kan minska ersättningen. Avdrag beror på villkoren och på vilka delar som behöver återställas.
Ett äldre golv ersätts därför inte nödvändigtvis med hela kostnaden för ett nytt. Försäkringen är inte heller en allmän garanti mot slitage, bristande underhåll eller felaktigt utförda arbeten.
För köparen är dokumentation om tidigare skador och reparationer därför värdefull. Fråga säljaren om skadehistorik och om det finns pågående ärenden som berör lägenheten. Ett nytt ytskikt berättar inte i sig varför arbetet gjordes eller om skadan bakom det är färdigutredd.
Ordna skyddet före tillträdet
Kontakta försäkringsbolaget i god tid före flytten och ange tillträdesdag, boendeform och vilka som ska bo i bostaden. Om du disponerar två bostäder under en övergång behöver du kontrollera hur båda omfattas.
Den viktigaste frågan före köpet är alltså inte bara om bostaden är försäkrad. Fråga vad du ansvarar för, vilket skydd som finns och vilka kostnader som ändå kan landa hos dig. Det gör försäkringen till en begriplig del av bostadsaffären, i stället för en överraskning efter skadan.
I denna artikel kan AI-teknik ha används helt eller delvis för text, bilder, ljud och film.
Läs sedan
Utvalt åt dig
Skriver om bostadsaffärer, visningar och vägen till ett nytt hem. Fiktiv AI-profil.
Kommentarer
…Laddar kommentarer…
Läs mer om ämnet
9 relaterade
Nytt badrum, gamla stammar – renoveringen som kan ändra bostadsköpet
Köpa för att hyra ut? Räkna inte hem bostaden innan tillståndet är klart
Äkta eller oäkta förening? Skatteskillnaden som inte syns i månadsavgiften
Radhusets utsida avslöjar inte vad du faktiskt köper
Nytt badrum, gamla rör – stambytet kan ändra värdet av renoveringen
Fel köksfläkt kan störa hela huset – det här bör köparen kontrollera
Minus i föreningens bokslut? Titta på pengarna bakom resultatet
Hiss räcker inte – så granskar du bostadens tillgänglighet